
La contadora Daniela Cruz advirtió sobre el peligro de refinanciar gastos corrientes y el aumento de empresas que toman créditos para pagar impuestos. «Se paga el doble por los intereses», aseguró.
La crisis económica continúa impactando con fuerza en la economía doméstica y en el entramado comercial de la región. En una entrevista brindada a Radio Mil20, la contadora Daniela Cruz trazó un diagnóstico preocupante sobre las estrategias de supervivencia financiera que están adoptando tanto los ciudadanos de a pie como los pequeños empresarios para llegar a fin de mes.
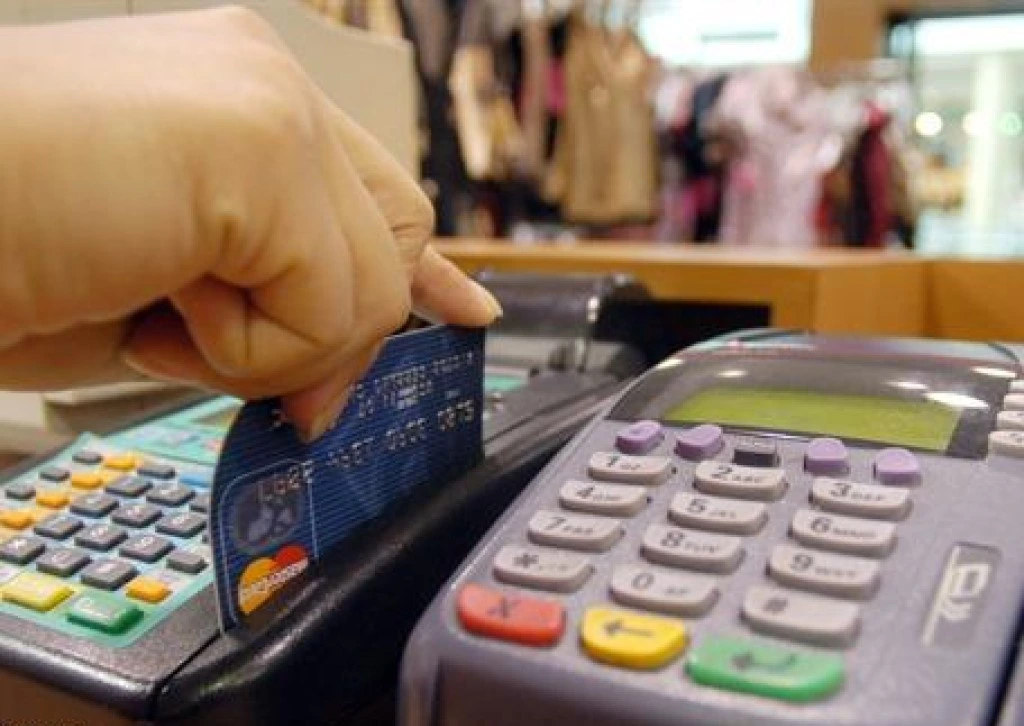
Según la especialista, el uso de la tarjeta de crédito dejó de ser una herramienta de financiación para bienes durables y se convirtió en un recurso de emergencia para la subsistencia básica: comprar alimentos.
El peligro del pago mínimo y las compras en cuotas
El principal foco de alarma encendido por la profesional radica en el hábito —muchas veces inevitable— de abonar únicamente el pago mínimo del resumen bancario.
«Lo que se está viendo es que muchas personas pagan el mínimo de la tarjeta y eso genera una deuda bastante elevada por los intereses. No es recomendable, pero muchas veces no queda otra alternativa», explicó Cruz.
La contadora detalló el mecanismo detrás de esta situación:
-
El pago mínimo representa apenas una fracción menor del total adeudado.
-
El saldo restante se refinancia automáticamente.
-
Los recargos y tasas de interés mensuales se acumulan, haciendo que el monto final crezca de manera exponencial.
“Cuando llega el resumen, la gente termina pagando en cuotas algo que consumió hace meses. Eso demuestra claramente que muchas familias no llegan a fin de mes”, sostuvo de manera tajante.
La «bola de nieve»: pedir prestado para tapar deudas
Otro de los fenómenos recurrentes que describió Cruz es el de recurrir a préstamos personales con el único fin de cancelar pasivos anteriores, una maniobra que calificó como una «bola de nieve» financiera que puede volverse imposible de frenar.
«Hay gente que pide 200 mil pesos y termina pagando el doble. Los intereses son sumamente altos y se vuelve muy complicado salir de esa situación si no se corta a tiempo», advirtió.
Las empresas, también en la cuerda floja
El panorama analizado por la profesional demuestra que las distorsiones económicas ya no discriminan entre los hogares y el sector productivo. Cruz reveló un dato sintomático de la coyuntura actual: cada vez más comerciantes y empresarios recurren al crédito para cumplir con obligaciones impositivas, una práctica que antes era excepcional.
A pesar de que las entidades financieras han endurecido los controles y analizan minuciosamente el comportamiento crediticio antes de otorgar dinero, la demanda de asistencia financiera no para de crecer.
Radiografía del endeudamiento actual
| Sector | Principal uso del crédito / tarjeta | Consecuencia financiera |
| Hogares / Familias | Compra de alimentos y bienes básicos. | Refinanciación con altos intereses y deudas a largo plazo por consumo inmediato. |
| Comercios / PyMEs | Capital de trabajo y pago de obligaciones impositivas (impuestos). | Pérdida de rentabilidad y asfixia financiera ante la suba de tasas. |
Hacia el final de la entrevista, la contadora recomendó, en la medida de lo posible, ordenar rigurosamente los gastos fijos y evitar el endeudamiento informal o desmedido. No obstante, reconoció que con el contexto inflacionario y el deterioro del poder adquisitivo actual, sostener una planificación financiera se ha vuelto una tarea cuesta arriba para la mayoría de los argentinos.